viernes, 9 de noviembre de 2018

A 35 años del regreso de la democracia: satisfacción con el sistema e imagen del gobierno

En la entrada anterior sobre este tema planteábamos una diferencia clave entre el Brasil que dio espacio al surgimiento de Jair Bolsonaro y Argentina: mientras según el Latinobarómetro 2017 sólo 13% de los brasileños decía estar muy satisfecho o más bien satisfecho con la democracia, en Argentina esa proporción era casi 3 veces más grande: 38%. Como este viernes 9/11 se presentó el Latinobarómetro 2018, es pertinente un repaso y actualización de datos, importantes de cara a dilucidar las chances que puede tener un “outsider” (no necesariamente con el perfil de Bolsonaro) en las elecciones presidenciales del 2019. Podemos considerar aquí dos niveles de análisis: el regional, por un lado, y por otro las tendencias en Argentina. Veamos:

El estudio se basa en 20.204 entrevistas cara a cara en 18 países entre el 15 de junio y 2 de agosto 2018, con muestras representativas de la población nacional de cada país de entre 1.000 y 1.200 casos, con un margen de error de alrededor de +- 3% por país. A nivel regional, la alarma se enciende con este dato: "2018 es el peor año para la región desde que Latinobarómetro empezara a medirla. No hay ningún indicador que tenga una evolución positiva y muchos llegan a un mínimo histórico. La percepción de retroceso es la más alta en 23 años", apunta el informe. Así, el apoyo a la democracia en la región sigue bajando de manera sistemática año a año: el indicador descendió 5 puntos porcentuales respecto a 2017 ubicándose en 48%, vale decir 15 pp menos que en 1997 (ver datos arriba; click para agrandar). Según Marta Lagos, directora ejecutiva del estudio, el 2018 ha sido un “annus horribilis” para la región en materia de democracia. “En esta nueva América Latina no son necesarios los golpes de Estado, se llega al autoritarismo por la vía de las elecciones”, alertó. 

El debilitamiento del sistema democrático se refleja en algunos datos de la última encuesta, como la caída del apoyo a la idea de que la democracia es el mejor sistema de gobierno: esa idea disminuye 5 pp entre 2017 y 2018 (pasa de 70% a 65%), acumulando así una caída de 14 pp desde 2013. En conjunto, el apoyo a la democracia en Latinoamérica se encuentra en su nivel más bajo desde el 2001, al tiempo que se advierte un avance de la indiferencia (o tolerancia) ante regímenes autoritarios. Se ve una caída del porcentaje de ciudadanos que considera que una “democracia es preferible”, situado en 2018 en un 48% (pendiente que comenzó luego del techo del 61% que se alcanzó en 2010) y en el aumento del grupo de personas “indiferentes” a si hay un gobierno autoritario o democrático (que pasó de 16% a 28% en el mismo período). Vale decir, la transferencia es lineal entre posiciones: caída de 13 pp y suba de 12 pp entre puntas. Parte de esta crisis podría ser atribuida al deterioro en la percepción que tiene la población latinoamericana sobre el progreso en los países de la región: valorada en -8, es la peor registrada en los 23 años de existencia de la organización Latinobarómetro. Tres notables excepciones: Bolivia (donde un 44 % percibe progreso), Chile y República Dominicana (ambos con 33%). Según Lagos, directora de la organización no gubernamental radicada en Chile, la percepción sobre la “situación económica personal futura” se mantiene en un 45% (3 pp más que en 2016, pero 2 pp por debajo de 2017). Aludiendo a la “diabetes democrática” que vive la región desde hace años, la ejecutiva resaltó que “hay demasiadas alertas de que aquí hay algo que efectivamente (…) está cada día peor”. 

Pasando a la lectura de las tendencias en Argentina, hay algunas luces amarillas: la confianza en la democracia y en el presidente en Argentina están actualmente en niveles similares a los de la megacrisis de 2001. En el caso del apoyo a la democracia en nuestro país, en un año cayó 10 puntos porcentuales. La caída de Brasil es similar: 9 pp, de 43% a 34%, dato que también ayuda a entender el fenómeno Bolsonaro. Con todo, Argentina sigue entre los países con niveles de apoyo más alto: con 58%, es superada por Costa Rica (63%) Uruguay (61%) y empata con Chile (ver datos abajo; click para agrandar). 


La caída en la aprobación del gobierno argentino es un poco mayor: 13 pp, de 36% a 23%. En este caso, se invierte la tendencia y Argentina está más cerca de las posiciones inferiores del ránking que de las superiores. Lideran Costa Rica y República Dominicana (53%) y disputan la posición de escoltas Bolivia (47%) Ecuador (46%) y  Chile (45%). Previsiblemente, el peor resultado lo tiene el Brasil de Temer (6%), otro registro que ayuda a entender el fenómeno Bolsonaro (ver datos abajo; click para agrandar). Finalmente, en cuanto a la situación económica personal futura, el país con peores expectativas es Argentina (33%) seguida por Nicaragua (36%), que este año se sumió en una profunda crisis.


miércoles, 7 de noviembre de 2018

“Ajustados”: Presupuesto e impacto de cara al 2019 (II)

El ajuste por venir también puede empeorar el ya alicaído humor de los consumidores argentinos. El Índice de Confianza del Consumidor (ICC) cayó 3,1% en octubre con respecto a septiembre, según el Centro de Investigación en Finanzas de la Escuela de Negocios de la Universidad Torcuato Di Tella; en términos interanuales, el indicador muestra una baja de 36,1% respecto a octubre de 2017 (ver datos arriba; click para agrandar). El indicador se basa en encuestas realizadas entre el 28 de septiembre y el 11 de octubre. Según Juan Cruces, director del Centro de Investigación en Finanzas, en términos de distribución territorial, la confianza del consumidor cae 6,7% en el interior del país, baja 1,7% en el Gran Buenos Aires y desciende 0,5% en Capital Federal. Vale decir, aunque hay matices, el bajón es generalizado y transversal a toda la geografía del país.


Para ponderar la profundidad del bajón, pensemos que esto implica que el humor de los consumidores argentinos se encuentra hoy en su punto más bajo de los últimos 14 años y que en el estratégico conurbano bonaerense ya está en niveles de crisis del 2002. Como apuntó oportunamente el economista Sergio Chouza, “el indicador que realiza el centro de investigación del actual presidente del BCRA muestra que la confianza de los consumidores en la economía ya registra los niveles más bajos desde la crisis de 2001/02, con un deterioro acumulado de 27,3% desde 2015” (ver datos arriba; click para agrandar). En rigor, esta tendencia fue anticipada ya hace tiempo: en agosto pasado, un informe de la consultora Ecolatina adelantaba lo que se venía: “el salto cambiario aceleró la inflación, hizo volar la tasa de interés y provocó desconfianza, lo que frenó bruscamente al consumo. El gasto en bienes durables y turismo emisivo, que trepaba a tasas chinas, pasó a caer fuertemente, y el consumo masivo volvió a descender (…) Las expectativas para el segundo semestre no son alentadoras. La pérdida de ingreso real de las familias (salarios, prestaciones sociales y empleo) más la elevada tasa de interés, generarán una contracción del consumo privado en la segunda mitad del año (…) se espera una significativa reducción del consumo público (que sólo representa 15% del consumo agregado) para cumplir con las restrictivas metas fiscales acordadas con el FMI". De ese modo, la consultora pronosticaba que el principal componente de la demanda interna presentaría una caída ‘significativa’.

El reporte más reciente de la misma consultora no permite abrigar ningún optimismo a futuro. Ecolatina estimó que habrá "una fuerte contracción en el volumen de ventas y un mayor consumo a plazo". Según esa entidad, la aceleración de la inflación a partir de septiembre, producto del salto del dólar a fines de agosto (esperan un aumento del nivel de precios cercana al 20% en los últimos cuatro meses del año), "continuará deteriorando el poder adquisitivo de los trabajadores, ya que las recomposiciones salariales que se vienen logrando en las últimas semanas -de manera aislada y solo afectando al sector privado formal- apenas atenuarán la caída del salario real, que en promedio caerá más de 11% interanual en el último cuatrimestre del año". En ese marco, Ecolatina pronostica que entre septiembre y diciembre el ingreso disponible de las familias tras el pago de servicios públicos se contraerá en mayor magnitud producto de que en los últimos cuatro meses del año tendrá lugar un aumento superior al 20% de los bienes y servicios Regulados, incrementando los gastos fijos (gas, electricidad, Transporte y combustibles) de los hogares, reduciendo aún más la cantidad de dinero disponible para volcar en el consumo de otros bienes. "Por este motivo, para los próximos meses es de esperar que los comportamientos identificados en agosto (caída del consumo, avance del canal mayorista, aumento de compras bajo promoción e incremento del uso de tarjetas de crédito) se intensifiquen en el último tramo del año (…)  Asimismo, pasado el mundial y con un dólar más caro, esperamos un desplome de las compras de electrodomésticos (y demás bienes durables)", destaca la consultora. A octubre de 2018, las ventas en locales físicos descienden entre 9% y 10%, lo que confirma la contracción del consumo (ver datos abajo; click para agrandar).


Veamos ahora el impacto en datos reales dentro de plazas clave:  las ventas minoristas de los comercios Pyme de la provincia de Córdoba cerraron octubre con una caída de 8,6% respecto a igual mes del 2017, lo que es la mayor contracción registrada en lo que va de 2018.  Este ajuste está generando cambios en el hábito de consumo: según un  monitoreo del Centro de Estudios Metropolitanos (CEM), el 73% de las personas que viven en Capital Federal y el conurbano confesó haber cambiado sus hábitos de consumo por razones económicas. Eso incluyó cambios en las marcas de los productos de consumo  habitual para ahorrar. Asimismo, el porcentaje de personas que reconoce que alguien de su hogar sufrió hambre por razones económicas subió al 35% (una suba de 14 puntos porcentuales contra el 21% registrado a principios del 2018). En ese marco, un 62% de las personas en ese conglomerado respondieron que no les alcanza el sueldo o el ingreso familiar, mientras existe un 61% que asegura que su situación económica es peor o mucho peor en relación hace un año. En el caso de Ciudad Autónoma de Buenos Aires (CABA), esas tendencias deben leerse en el marco del deterioro socioeconómico que vive el distrito: según las estadísticas de la ciudad, la pobreza en CABA es de 17,2%, 6 pp más alta que la que midió el Indec (11,2%). Hasta el primer semestre de este año, 21 mil personas pasaron de pobres a indigentes, 76  mil personas se “cayeron” de la clase media (ver datos abajo; click para agrandar). En conjunto, todo esto confirma un proceso de movilidad social descendente, efecto socioeconómico de la gestión Cambiemos que en la consultora Delfos detectamos a nivel nacional a fines de 2017, con una caída de 5% de la clase media en dos años de gobierno de Mauricio Macri. Asimismo, se estima que el poder adquisitivo de los argentinos cayó un 17% desde la llegada de Macri a la Casa Rosada. 


martes, 6 de noviembre de 2018

A 35 años del regreso de la democracia: satisfacción con el sistema e imagen de presidentes

Un cliché del análisis periodístico y de tendencias hoy es si en Argentina hay espacio para el surgimiento de un “Bolsonaro”. La analogía, como apuntan los epistemólogos, muchas veces encubre en realidad una pereza del pensamiento. De todos modos, es oportuno tener en cuenta algunos datos para abordar el tema de modo  empíricamente fundado. Según el Latinobarómetro 2017, hay una diferencia clave entre Brasil y Argentina: sólo 13% de los brasileños decía estar muy satisfecho o más bien satisfecho con la democracia, mientras que en Argentina esa proporción era casi 3 veces más grande: 38% (ver datos arriba; click para agrandar).


Por su parte, según un informe especial elaborado por D’Alessio IROL y Berensztein a 35 años de las elecciones que le pusieron fin a la última dictadura cívico-militar (sobre una muestra de 800 casos en todo el país, relevada entre el 31 de octubre y el 1 de noviembre), el 96% de los argentinos cree que la democracia es mejor que el autoritarismo. Dentro del mismo orden de magnitud, el 93% de los argentinos cree que la democracia es un sistema que puede mejorar con el tiempo gracias al aprendizaje de las sociedades y el 89% cree que es el mejor sistema de gobierno que existe. En conjunto, esos resultados sugieren que, al menos a nivel sistémico, la preferencia es clara y podría obturar una eventual deriva autoritaria a nivel de régimen de gobierno. En tren de identificar matices, el 34% de los argentinos dice no tener ninguna crítica para con la democracia, mientras que un 23% cuestiona que permite la corrupción, el 22% los fracasos económicos, el 13% que no permite resolver los problemas de la gente y el 8% que profundiza las desigualdades. Profundizando en las críticas, entre las promesas incumplidas de la democracia, las económicas suman el 71%: estabilidad económica (23%), disminución de la pobreza (26%) y crecimiento económico (13%). Le siguen la calidad institucional (13%), el combate a la corrupción (9%) y la seguridad (7%). Por contrapartida, entre lo que se valora, el principal logro de este período democrático es la erradicación de los golpes militares para el 54% de los encuestados (60% de los votantes del FpV y 46% de los de Cambiemos). En segundo lugar se ubicó la libertad de expresión, con 28% (ver datos arriba; click para agrandar).


Las preferencias por la democracia son simétricas entre los votantes del Frente para Victoria (96%) y entre los de Cambiemos (95%). En cambio, surgen matices a la hora de evaluar a los presidentes desde el retorno de la democracia. A la hora de elegir al mejor, Raúl Alfonsín alcanzó el 37% de las preferencias, seguido por Néstor Kirchner (29%); sintomáticamente, en octubre pasado se cumplió tanto el aniversario de la llegada al gobierno del primero como del fallecimiento del segundo. En tercer lugar se ubicó CFK (12%), seguida por Mauricio Macri (9%). El 9% no se inclinó por ninguno. Finalmente, Carlos Menem y Eduardo Duhalde empataron con un 2% cada uno. Los ex presidentes Fernando de la Rúa y Adolfo Rodríguez Saá no recibieron ninguna adhesión (ver datos arriba; click para agrandar). Si se sumaran linealmente las respuestas de NK y CFK, ese ciclo de 12 años (2003-2015) quedaría como el más valorado de la democracia, con 41%, con una diferencia estadísticamente (4 puntos porcentuales) no significativa respecto al único (y en rigor inconcluso) mandato de Alfonsín. Entre los actuales oficialistas, está clara la preferencia mayoritaria por Alfonsín (56%). Macri aparece segundo, pero muy rezagado (17%). Entre los votantes del FPV, la adhesión a sus referentes es muy marcada: Néstor Kirchner llega a 53% como "mejor presidente" y Cristina a 24%. 


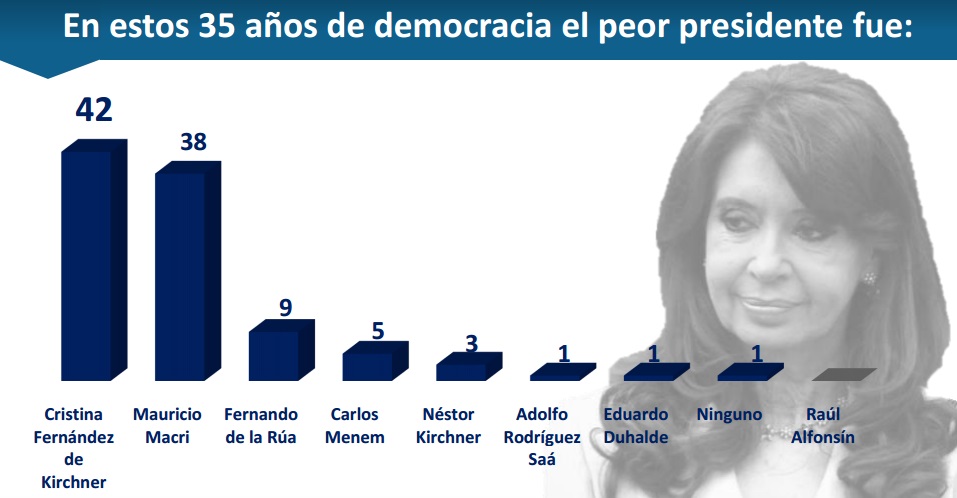
A la hora de plantear cuáles fueron los peores presidentes, la polarización se hace evidente: el 42% cree que CFK fue la peor presidenta desde la vuelta de la democracia y el 38% piensa que Macri fue el peor (la diferencia de 4 pp es estadístísticamente no significativa, e implica empate técnico; ver datos arriba, click para agrandar). Mucho más lejos aparecen De la Rúa, que apenas gobernó 2 años, con 9%; Menem, que tuvo dos mandatos y sumó 10 años (5%); Néstor Kirchner, con un mandato de 4 años (3%), Rodríguez Saá y Duhalde (1% cada uno, ambos presidentes interinos, pero el primero de ellos apenas por una semana, y el segundo por 1 año y medio). Entre los que votaron a Cambiemos, el 73% dice que el "peor presidente" fue Cristina; a su turno, entre los votantes del FPV, el 72% dice que el "peor presidente" fue Macri. 


Finalmente, en cuanto a las percepciones sobre el gobierno estadounidense de Donald Trump, pese a que suele ser vinculado a comportamientos autoritarios sólo el 46% de los argentinos cree que Trump es negativo para Estados Unidos; el 30% lo evalúa como positivo y el 18% como neutro. El matiz es fuerte por elección anterior: entre los votantes del FPV se impone el sesgo negativo (63%), mientras que entre los de Cambiemos es positivo (44%; ver datos arriba, click para agrandar).


Respecto a las percepciones sobre el presidente electo de Brasil, Jair Bolsonaro, el matiz es más marcado. En general, el 52% piensa que será negativo para Brasil, contra apenas 23% que cree que será positivo. Entre los votantes macristas son más los que lo ven como positivo (42%, contra el 25% que lo ve negativo), mientras que entre los adherentes al kirchnerismo la visión negativa es hegemónica: 80%, contra apenas 4% que cree que será positivo (ver datos arriba, click para agrandar). Sintetizando, en general se advierte en nuestro país una satisfacción con la democracia más elevada que en Brasil, y una preferencia sistémica muy alta (en torno al 90%), aunque no exenta de críticas; los mayores matices tienen que ver con los lineamientos políticos dominantes hoy, que se estructuran en torno a la polarización Cambiemos-Kirchnerismo. 

lunes, 5 de noviembre de 2018

“Ajustados”: Presupuesto e impacto de cara al 2019 (I)

Que el Presupuesto en vías de ser debatido en el Senado prevea un ajuste de $ 475.000 millones de cara al 2019 empeorará el panorama de crisis ya visible en el cuerpo social. La medición de D´Alessio IROL y Berenztein del mes pasado permite seguir completando el perfil de "argentinos ajustados" que venimos caracterizando desde hace meses: sólo el 31% de los argentinos planea vacacionar en la temporada 2018/2019 (una caída del 24% interanual). Para peor, un 23% contestó que tomará vacaciones pero no viajará, lo que supone un aumento del 11% en comparación al 2017. Asimismo, la corrida cambiaria también impactó a nivel de destinos, puesto que un 17% aún piensa en veranear afuera del país, mientras que el año pasado las expectativas arrojaban que el 36% preveía hacerlo. Comparando estos datos blandos con datos duros, el Indec informó que durante el mes de agosto los viajes al exterior registraron una caída del 4,6% interanual. En el plano del consumo, en el ítem compra o cambio del auto, el año pasado el 17% tenía pensado adquirir un nuevo coche, mientras que en esta medición apenas el 6% lo considera. Esta merma es consistente con otro dato duro: según el último reporte de la Asociación de Concesionarios de Automotores de la República Argentina (Acara), el patentamiento de vehículos registró en septiembre pasado una baja del 34,7%. En la misma línea, por la fuerte suba en los precios de los 0 km, los planes de ahorro para comprar autos cayeron hasta un 70% y 1 de cada 5 de los ya otorgados están en mora o directamente caídos por la imposibilidad de sus propietarios de seguir pagando. 


Otros datos de consumo (blandos de encuestas o duros de estadísticas sectoriales) se suman al bajón del consumo. Según CAME, en octubre el consumo minorista cayó 9,4%, y en lo que va del año ya acumula un bajón de 4,9% (ver datos al inicio del posteo; click para agrandar). A su turno, la encuesta de D’Alessio/IROL detalla que 8 de cada 10 consumidores se pasaron a segundas marcas y las utilizan en el 20 a 60% de sus categorías de compras. El consumo masivo no es el único segmento en el que los argentinos se ajustan. El relevamiento muestra que el gimnasio, el apoyo escolar, las actividades extracurriculares de los chicos, el entretenimiento, los viajes y las comidas fuera de casa son los rubros en los que los recortes ya son un hecho. Con mayor fortaleza resisten segmentos como medicamentos, celulares y conexión a Internet, lo cual coincide bastante con el perfil de ajuste que la consultora Delfos detectó en Córdoba y que analizamos en posteos anteriores (ver datos arriba; click para agrandar). 


                                  Evaluación sobre la situación económica


Profundizando en el tema, casi 8 de cada 10 argentinos dicen que la economía del país está mal o muy mal, y 7 de cada 10 que en su casa las cosas están mal o muy mal, según el más reciente estudio nacional del CEOP (ver datos abajo; click para agrandar). Aunque con menor intensidad, las expectativas también siguen en terreno netamente negativo tanto a nivel país como personal, en torno al 60% (ver datos abajo;: click para agrandar). El optimismo llega a un piso del 19,3% en la evaluación de la situación país y a un techo del 32,4% en el optimismo futuro a nivel país, lo que podemos considerar como las bandas inferior y superior, respectivamente, del núcleo duro cambiemita hoy. “Las desventuras surgen de cosas concretas. Los precios en las góndolas, en los negocios, del combustible, el costo de los servicios que sigue aumentando y la opinión de que la plata no alcanza para llegar a fin de mes, se generaliza, sin prisa pero sin pausa", apuntó oportunamente el titular del CEOP, Roberto Bacman. 


             Expectativas futuras sobre la situación económica


En este marco recesivo, los consumidores ajustan gastos en entretenimiento y bienes durables y se pasan a las segundas marcas. Según un informe de Focus Market, en el acumulado de enero a septiembre el consumo cayó 2,8%, con una baja del 5,3% en septiembre, cuando la inflación llegó al 6,5%. De acuerdo a esa medición, la caída acumulada es más profunda en el consumo de productos lácteos (-8,3%), limpieza (-7,3%) y cuidado personal (-5,4%). Federico Filipponi, director comercial de Kantar Worldpanel, sostiene que “los hogares quieren hacer rendir al máximo su gasto en la canasta básica (...) Esto se refleja en que mientras los precios crecieron 109% en los últimos tres años, el gasto medio de un hogar se incrementó sólo en 92%. Los hogares usaron estrategias como cambiar el lugar de compra, de marca o buscar promociones para ahorrar esos 17 puntos de diferencia”. La perspectiva para lo que queda del 2018 no es alentadora: “Proyectamos una caída de 5% para el segundo semestre, cuando hace un mes esperábamos que fuera de 3%. Entonces, así el año cerrará 2% abajo del 2017”, explica Filipponi. Dentro de una estrategia de ahorro, sólo las segundas marcas y las marcas propias encontraron espacio para crecer, un patrón típico de tiempos de crisis y bolsillos flacos. 

jueves, 1 de noviembre de 2018

En defensa del método: encuestas y promedios de cara al 2019

Así como entre censo y censo tenemos encuestas poblacionales (por caso, la Encuesta Permanente de Hogares, EPH) para detectar (con un margen de error muestral) cambios sociodemográficos sin tener que esperar al próximo censo, entre elección y elección contamos con encuestas preelectorales y estudios de gestión para detectar (nuevamente, con un margen de error) qué cambió desde la elección anterior de cara a la que se viene. Por supuesto, las encuestas tienen otros fines además del de pronóstico o predictivo, pero sin duda este es importante. En La Señal y el ruido, Nate Silver apunta: “En un amplio abanico de disciplinas, desde las predicciones macroeconómicas hasta las encuestas políticas, el simple hecho de realizar una media de todas las predicciones existentes en lugar de fiarlo todo a una sola puede reducir el error entre un 15 y un 20 por ciento de media (…) Reducir el error un 15 o un 20 por ciento gracias a la combinación de predicciones puede no parecer gran cosa, pero es un resultado muy difícil de mejorar en un mercado competitivo”. En esa línea, un buen tip es atender al consenso y de prevenir el exceso de autoconfianza. “El consenso no es nunca un argumento absoluto, pero cuanto más me alejo de dicha posición, más convincentes tienen que ser las evidencias que barajo para decidir que yo estoy en lo cierto y los demás se equivocan”.

En un posteo reciente hacíamos el promedio de 9 encuestas nacionales recientes de cara a la elección presidencial de 2019: Unidad Ciudadana/CFK alcanzaba 31,5%, Cambiemos/Macri/Vidal 30,3% y el Peronismo Federal/Massa 12%. Ese promedio permite prevenir eventualmente los sesgos que pueda haber en una medición, ya que se subsumen (contrapesan, compensan, corrigen) con las otras. Desde aquel posteo, se sumaron otras dos encuestas a nivel país. Según Ricardo Rouvier y Asociados, CFK alcanza hoy 29,2%, Mauricio Macri 27,9%, Sergio Massa 9,9%, Juan Urtubey 6,6% y Nicolás del Caño 4,6%; un 5% votaría en blanco o impugnaría el voto, 7,2% no concurriría a votar y 9,6% no sabe (ver datos arriba; click para agrandar). Respecto a las anteriores mediciones, esta encuesta se distingue por presentar el mejor panorama relativo en una sumatoria lineal del massismo y el peronismo antiK: 16,5% (Massa + Urtubey), aunque hay que decir que esa sumatoria lineal es un presupuesto, no un resultado. De todos modos, ese espacio en construcción sigue quedando fuera del ballotage, ya que aun sumados están unos 10 puntos porcentuales de las fuerzas que se disputan la primera minoría electoral. La diferencia de 1,3 pp entre la ex presidenta y el actual presidente no es estadísticamente significativa e implica un empate técnico, ya que el estudio se basa en una muestra nacional de 1.200 casos, relevados entre el 8 y 28 de octubre, con un margen de error de +/- 2,8% (mayor a la brecha entre ambos).


Por su parte, la consultora Reyes Filadoro efectuó un sondeo nacional de 1.000 casos (del 22 al 26 de octubre), con un margen de error de +/- 3,1%. Ubica a CFK con 34%, a Macri con 28%, Massa con 9%, Martín Lousteau con 5%, Urtubey con 4%, Del Caño con 3%, otro 9%, no sabe 9% (ver datos arriba; click para agrandar). Nuevamente, la tendencia es un ballotage entre Unidad Ciudadana y Cambiemos; en este caso, la diferencia a favor de CFK es más amplia que en el estudio de Rouvier, aunque no categórica (es de 6 pp, o sea que casi duplica al error muestral), y la sumatoria del massismo y el peronismo antiK está 3 pp por debajo del estudio anterior y más lejos de la pelea mayor. Podemos prevenir eventuales sesgos de medición construyendo un nuevo promedio, esta vez con 11 encuestas: nos da 31,6% para CFK/UC, 29,9% para Macri/Cambiemos y 12,5% para la sumatoria del massismo y el peronismo antiK. Vale decir, las variaciones respecto a la media aritmética anterior (31,5%, 30,3% y 12%, respectivamente) son mínimas, lo que sugiere regularidades estadísticas bastante consistentes. Esto nos puede proporcionar una cierta tranquilidad de que la foto es representativa y bien aproximada a la tendencia actual, aunque por cierto puede cambiar de acá hasta agosto de 2019 (mes en que se realizarán las PASO). 


El mismo método de aproximación puede ensayarse para cualquier otra variable y distrito, cruzando datos propios con los de otras consultoras; por caso, imagen. Por ejemplo, la consultora Management & Fit realizó en la provincia de Córdoba, entre agosto y septiembre, una encuesta de 800 casos, con un margen de error del +/- 3,5%, en la que midió la imagen de dirigentes nacionales y cordobeses. El presidente Mauricio Macri tiene en el indicador polarizado una imagen negativa del 36,5% contra una positiva del 34,9%, lo que resulta en un diferencial negativo del 1,6%. Por su parte, CFK tiene una imagen negativa del 66,2% contra una positiva del 20,7%, lo que le da un diferencial negativo del 45,5% (ver datos arriba; click para agrandar). No obstante, en la búsqueda de regularidades estadísticas, es mejor la aproximación si abrimos el dato de M&;F en positivo, regular y negativo, a los efectos de comparar y construir un promedio con datos de otra consultora que mide con frecuencia la provincia (Civix) y propios (ver datos abajo; click para agrandar). De esa forma, el promedio resultante de la imagen de Macri es: positiva 33%, regular 27%, negativa 38%, ns/nc 2%. Para CFK, positiva 21%, regular 15%, mala 62%, ns/nc 2%. Nuevamente, las regularidades estadísticas resultan tranquilizadoras y podemos, razonablemente, pensar que las fotos son buenas aproximaciones de las tendencias actuales. 


Con el mismo método, también podemos detectar potenciales sesgos o desvíos: por ejemplo, según el monitor sobre el humor social y político de la consultora Berensztein/D'Alessio IROL, entre agosto y septiembre la imagen positiva de gestión de Macri pasó del 47% al 51%, mientras que la negativa pasó de 44% a 43%. Si bien las mediciones suelen arrojar brechas entre la imagen de gestión de un gobernante y su imagen en carácter de dirigente o figura, en este caso la brecha con los datos que citamos recién es enorme, lo cual, siendo fiel a lo señalado por Nate Silver al principio del posteo, impone que dudemos de estos registros tan lejos del relativo consenso alternativo de que disponemos. Además, ese dato también discrepa mucho de lo que la medición de M&F registró entre agosto y septiembre (mismo período) en el indicador de aprobación: casi 35% aprueba la gestión de Macri, contra casi 58% que la desaprueba (ver datos abajo; click para agrandar). ¿Hipótesis metodológicas acerca del por qué del sesgo en el monitor? Arriesgamos dos: 1) la medición de Berensztein/D'Alessio IROL fue online, lo que puede sesgar la medición hacia el NSE medio/alto (segmento socioeconómico más favorable al oficialismo), mientras que la de M&F fue telefónica, asistida por encuestador 2) además, la del monitor se basó en una muestra de 422 casos contra los 800 de M&F, lo cual implica un error muestral mayor (4,8%). Adicionalmente, eso transforma en estadísticamente no significativa la aparente "suba" de 4% intermensual.